Conseil en financement : le bon capital, aux bonnes conditions, auprès du bon prêteur
Le service phare de Sapere Advisory. Nous préparons votre entreprise à être financée, la présentons aux prêteurs les mieux adaptés et négocions la facilité pour qu'elle appuie votre plan pendant des années, pas seulement le jour de la clôture.
Chaque plan de croissance repose sur du capital : la deuxième succursale, le nouveau parc de véhicules, le concurrent que vous voulez acquérir, l'immeuble que vous louez depuis dix ans. Mais vu du côté de l'emprunteur, le marché canadien du crédit est fragmenté et opaque. Chaque banque, caisse populaire, prêteur fédéral et fonds de crédit privé a son propre appétit, ses propres règles de souscription et sa propre façon de lire un état financier. S'y présenter mal préparé coûte du temps, et presque toujours des conditions.
Le Conseil en financement est ce pour quoi Sapere Advisory est le mieux connu. Nous agissons uniquement pour l'emprunteur. Nous déterminons combien de capital votre entreprise peut porter et sous quelle forme, bâtissons le dossier qu'un comité de crédit approuvera, menons un processus concurrentiel auprès des prêteurs les mieux adaptés à votre situation, et négocions la structure, le prix, les sûretés et les clauses restrictives ligne par ligne. Puis nous restons impliqués jusqu'au décaissement et à la reddition de comptes qui suit.
Le résultat : un financement qui se conclut plus vite, à de meilleures conditions, avec moins de surprises, auprès d'un prêteur qui comprend votre entreprise parce que nous la lui avons bien expliquée.
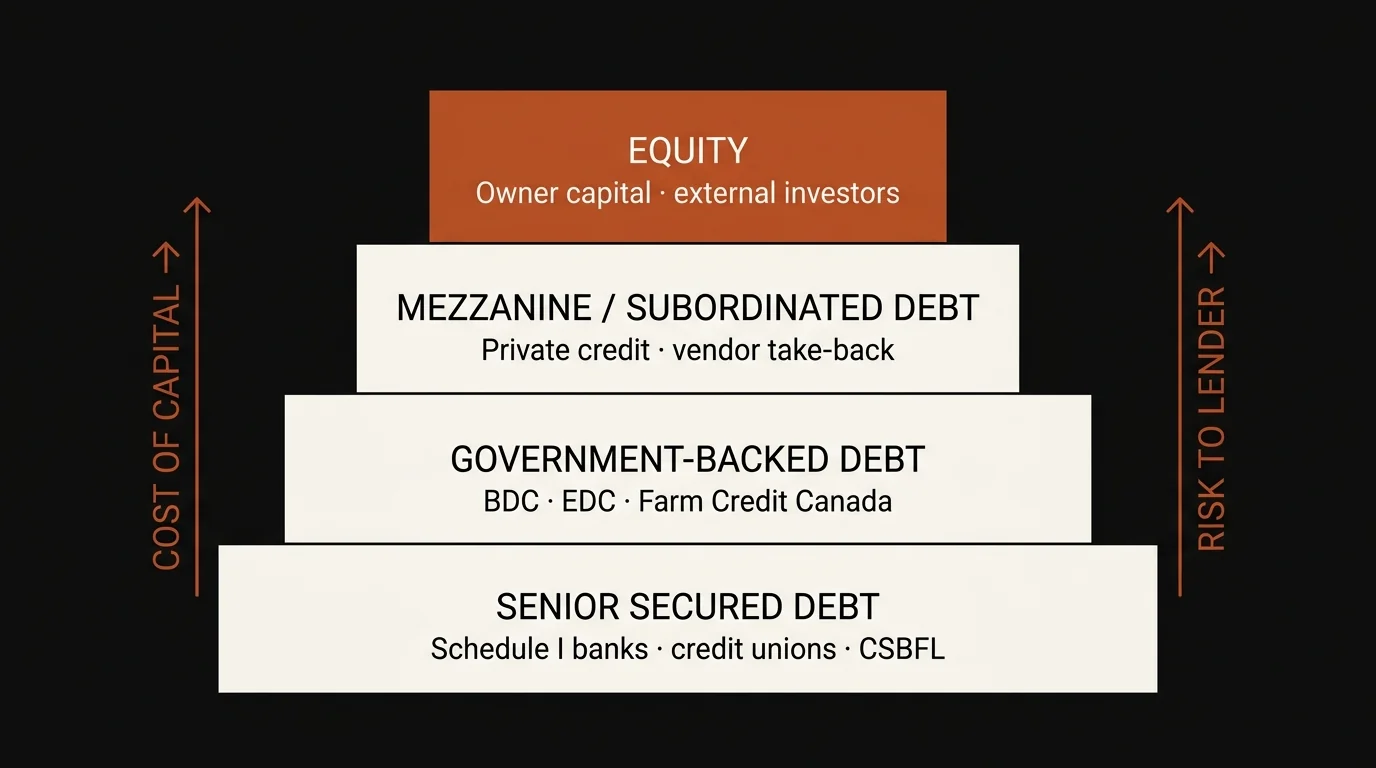
La structure du capital. Sapere Capital Advisory monte chaque palier et les structure ensemble pour que le coût total du capital épouse le plan.
Source : Sapere Advisory
Ce qui distingue Sapere Capital Advisory
Nous pensons comme le comité de crédit
Chaque dossier est construit autour des questions qu'un analyste de crédit posera : couverture par les flux de trésorerie, sûretés, capacité, moralité et conditions. Les dossiers arrivent prêts à approuver, pas prêts à questionner.
Indépendants et du côté de l'emprunteur
Nous ne sommes pas un prêteur et agissons uniquement pour vous. Notre avis sur l'offre à accepter est guidé par vos seuls intérêts.
Modélisation financière de calibre bancaire
Prévisions complètes aux trois états financiers bâties selon les normes canadiennes de souscription, testées au seuil de couverture du service de la dette de 1,25x que la plupart des prêteurs appliquent, avec hypothèses documentées et sensibilités à la baisse.
Couverture des prêteurs canadiens
Relations de travail et connaissance actuelle des banques de l'annexe I, des caisses populaires, de la BDC, d'EDC, de Financement agricole Canada, des prêteurs participants au PFPEC, des bailleurs d'équipement et des fonds de crédit privé actifs dans le marché intermédiaire canadien.
La comptabilité sous le même toit
Lorsque le prêteur demande des avis au lecteur conformes aux NCECF, des états financiers révisés, des chiffres intérimaires ou des déclarations fiscales, Sapere Accounting les produit sans délai.
Pilotage senior, du début à la fin
Le conseiller qui définit votre mandat le dirige, assiste aux rencontres avec les prêteurs et négocie les conditions.
Les financements que nous arrangeons
Le Conseil en financement couvre la gamme complète de dette et de capital structuré qu'une entreprise détenue par son propriétaire ou de taille moyenne utilisera au cours de sa vie. La plupart des mandats combinent deux ou plusieurs des éléments suivants.
Prêts à terme
Dette à terme à taux fixe et variable pour l'expansion, les acquisitions, les rachats de parts d'associés et le refinancement, avec un amortissement adapté à l'objet et à l'actif.
Marges de crédit d'exploitation
Facilités renouvelables dimensionnées à votre cycle de fonds de roulement, avec des bases d'emprunt et des conditions de couverture que vos équipes peuvent réellement respecter.
Financement d'équipement, de véhicules et de parcs
Prêts et crédits-bails pour camions et remorques, machinerie, aménagements de restaurant, équipement médical et esthétique et technologie, par l'intermédiaire de banques, de prêteurs captifs et de sociétés de financement d'équipement.
Financement d'immeubles commerciaux
Hypothèques d'achat pour locaux occupés par le propriétaire, prêts à la construction et à la rénovation, et refinancement d'un immeuble existant pour en dégager l'équité, modélisés conjointement avec l'entreprise exploitante afin que les deux facilités soient approuvées sur les mêmes chiffres.
Programme de financement des petites entreprises du Canada (PFPEC)
Prêts garantis par le gouvernement allant jusqu'à 1,15 million de dollars pour l'équipement, les améliorations locatives, les biens immobiliers et, plus récemment, le fonds de roulement et les actifs incorporels. Nous préparons les plans d'affaires conformes au PFPEC et pilotons la demande auprès des prêteurs participants, du dépôt au décaissement.
BDC, EDC et Financement agricole Canada
Programmes de prêteurs de développement et de sociétés d'État pour la croissance, la technologie, l'exportation, la relève et l'agriculture, utilisés en complément ou en remplacement de la dette bancaire conventionnelle.
Financement d'acquisition
La dette de premier rang, les prêts appuyés par le gouvernement, les billets de solde de prix de vente et, au besoin, le capital subordonné derrière l'achat d'une entreprise ou la revente d'une franchise, arrangés en parallèle de la diligence raisonnable pour que la transaction n'attende pas l'argent.
Capital de croissance et d'expansion
Financement pour nouveaux emplacements, agrandissement d'usine, croissance du parc et contrats d'envergure, dimensionné à partir d'un modèle unitaire de l'expansion plutôt que d'une règle du pouce.
Refinancement et renouvellements
Remplacement d'une facilité coûteuse ou restrictive, consolidation de prêteurs, prolongement de l'amortissement ou réduction des cautionnements personnels à mesure que l'entreprise mûrit.
Financement sur actifs et crédit privé
Financement par les comptes clients et les stocks, crédit privé et facilités de pont lorsque la vitesse, la flexibilité ou une situation non standard pèsent plus que le taux le plus bas.
Liquidité du propriétaire et recapitalisation
Sortir du capital de l'entreprise, racheter un associé ou financer une relève sans affaiblir le bilan de la société.
Les situations pour lesquelles nous sommes bâtis
Première facilité institutionnelle
Vous avez dépassé le stade de l'emprunt personnel, des cartes de crédit et du crédit fournisseur, et avez besoin d'une véritable relation bancaire avec une facilité dimensionnée pour les trois prochaines années.
Achat d'une entreprise ou d'une franchise
Vous avez trouvé la cible, le vendeur veut de la certitude et le financement doit être structuré et approuvé avant que sa patience ne s'épuise.
Un projet d'investissement majeur
Un nouveau site, un agrandissement d'usine, un achat de parc ou l'immeuble que vous occupez, nécessitant une dette à terme adaptée à l'actif et à vos flux de trésorerie.
Une croissance qui tire sur la trésorerie
Les ventes montent, les comptes clients s'étirent et la marge d'exploitation est toujours à sa limite.
Pression au renouvellement ou sur les clauses restrictives
La banque a posé des questions difficiles au renouvellement, ou une clause restrictive a été enfreinte, et vous avez besoin d'un dossier crédible et d'un plan.
Un refus de votre banque
Votre prêteur actuel a dit non. La plupart du temps, c'est le signe d'un désajustement entre le dossier et l'appétit de ce prêteur, pas d'une entreprise non finançable.
Liquidité du propriétaire ou relève
Vous voulez sortir du capital, racheter un associé ou réduire les cautionnements personnels sans fragiliser l'entreprise.
Notre processus
Un financement bien mené suit une séquence. Nous pilotons chaque étape pour que vous puissiez continuer à faire tourner l'entreprise.
Diagnostic de capital
Nous examinons les états financiers historiques, les facilités en cours, les sûretés, les cautionnements et les clauses restrictives, et l'usage prévu du capital. En quelques jours, vous avez une vue claire et réaliste du montant, de la forme, du type de prêteur et du coût approximatif.
Modèle financier
Prévision sur trois ans et aux trois états financiers avec des hypothèses de calibre bancaire, des tableaux de dette, des tests de couverture du service de la dette et de levier, et des scénarios de baisse. Si les chiffres ne soutiennent pas la demande, nous vous le disons en premier et retravaillons la structure.
Dossier de crédit
Sommaire exécutif, aperçu de l'entreprise et de l'actionnariat, usage des fonds, profil de la direction, états financiers historiques et prévisionnels, tableau des sûretés et pièces justificatives, assemblés dans le format qu'attendent les équipes de crédit.
Sélection et sollicitation des prêteurs
Nous dressons une liste restreinte des prêteurs dont les programmes et l'appétit correspondent à votre profil, présentons l'occasion en votre nom et créons une concurrence là où le dossier le soutient.
Négociation de la lettre d'offre
Les offres sont comparées sur une base équivalente. Nous négocions le prix, les frais, les sûretés, les cautionnements, les clauses financières, la reddition de comptes et les conditions de remboursement anticipé, et conseillons laquelle accepter.
Clôture et décaissement
Nous coordonnons les évaluations, la diligence raisonnable du prêteur, la documentation juridique et les conditions préalables afin que l'échéancier tienne.
Soutien après la clôture
Suivi des clauses restrictives, modèles de reddition de comptes au prêteur et revue de la structure à mesure que l'entreprise grandit, pour que le prochain financement soit plus facile que le premier.
Ce que vous recevez
Rapport de diagnostic de capital
Capacité d'emprunt, structure recommandée, prêteurs probables et conditions indicatives, avant qu'aucun prêteur ne soit approché.
Modèle financier de calibre bancaire
Un modèle Excel entretenu que vous conservez et pouvez mettre à jour pour les financements futurs, les budgets et la reddition de comptes au prêteur.
Dossier de crédit complet
Prêt à soumettre et réutilisable auprès de plusieurs prêteurs et programmes.
Comparaison des lettres d'offre
Une analyse côte à côte de chaque offre, traduite en coût total, flexibilité et risque.
Facilité négociée
Des conditions que vous comprenez et avec lesquelles vous pouvez vivre, documentées et conclues.
Trousse de clauses et de reddition de comptes
Pour que la relation avec votre prêteur reste solide après le décaissement.
Avec qui nous travaillons
Nos clients en Conseil en financement sont des entreprises détenues par leur propriétaire et du marché intermédiaire au Canada, affichant typiquement un chiffre d'affaires entre 2 et 100 millions de dollars et des besoins de financement de 250 000 $ à 25 millions de dollars. Beaucoup nous consultent pour une première facilité significative et nous conservent à travers chaque financement qui suit.
Secteurs dans lesquels nous travaillons intensivement :
- Restauration rapide
- Restauration à service complet
- Réseaux de franchises
- Logistique et transport
- Distribution en gros
- Commerce de détail
- Services automobiles et de pneus
- Cliniques médicales et esthétiques
- Fabrication
- Services professionnels
- Immeubles commerciaux occupés par le propriétaire
Questions fréquentes.
Réponses rapides au sujet de conseil en financement, selon les règles fiscales et comptables canadiennes en vigueur.
Pour quel montant mon entreprise peut-elle se qualifier?
Combien de temps prend un financement?
Devrai-je quand même donner une caution personnelle?
Ma banque nous a déjà refusés. Pouvez-vous quand même nous aider?
Pouvez-vous aider une entreprise de moins de deux ans?
Êtes-vous un courtier hypothécaire ou un courtier en prêts?
Travaillez-vous avec des entreprises hors de l'Ontario?
De quels renseignements avez-vous besoin pour commencer?
Découvrez ce que votre entreprise peut emprunter, et à quelles conditions
Réservez un diagnostic de capital avec Sapere Advisory. En une conversation, nous vous donnerons une vue réaliste de votre capacité d'emprunt, des structures qui s'offrent à vous et des prêteurs les plus susceptibles de dire oui.
Services-conseils connexes
Tous les services-conseilsFonds de roulement et liquidités
Prévision de trésorerie glissante sur 13 semaines, discipline des comptes clients, des stocks et des comptes fournisseurs, et les changements opérationnels qui libèrent la trésorerie déjà présente dans votre entreprise.
Conseil en transactions
Soutien à l'achat et à la vente pour entreprises détenues par leur propriétaire : évaluation de la cible, diligence financière, structuration de la transaction, financement d'acquisition et clôture.
Évaluations et modélisation financière
Évaluations d'entreprise pour les transactions, les enjeux entre actionnaires et la planification, ainsi que des plans d'affaires prêts pour la banque et des prévisions aux trois états bâties selon les normes des prêteurs.