Restructuration et redressement
Quand la trésorerie, les clauses restrictives ou les créanciers sont devenus le problème, un plan clair et une voix crédible auprès du prêteur changent le dénouement.
Les entreprises font rarement faillite subitement. Elles perdent du terrain pendant plusieurs trimestres à mesure que les marges s'érodent, que les comptes clients s'étirent, qu'un prêteur devient prudent et que l'attention de la direction est consommée par la prochaine paie. La fenêtre pour un bon dénouement est la plus large tôt, lorsque la banque est encore une partenaire et que les fournisseurs expédient encore.
Sapere Advisory travaille avec les propriétaires et les équipes de direction dans cette fenêtre. Nous stabilisons la trésorerie, établissons un portrait honnête de l'entreprise, négocions le temps et les conditions requises auprès des prêteurs et des créanciers, et bâtissons le plan opérationnel et financier qui remet la société sur une base finançable. Lorsqu'un processus d'insolvabilité formel est inévitable, nous nous coordonnons avec des syndics autorisés en insolvabilité et des conseillers juridiques, mais notre priorité demeure les restructurations informelles qui préservent la valeur et le contrôle.
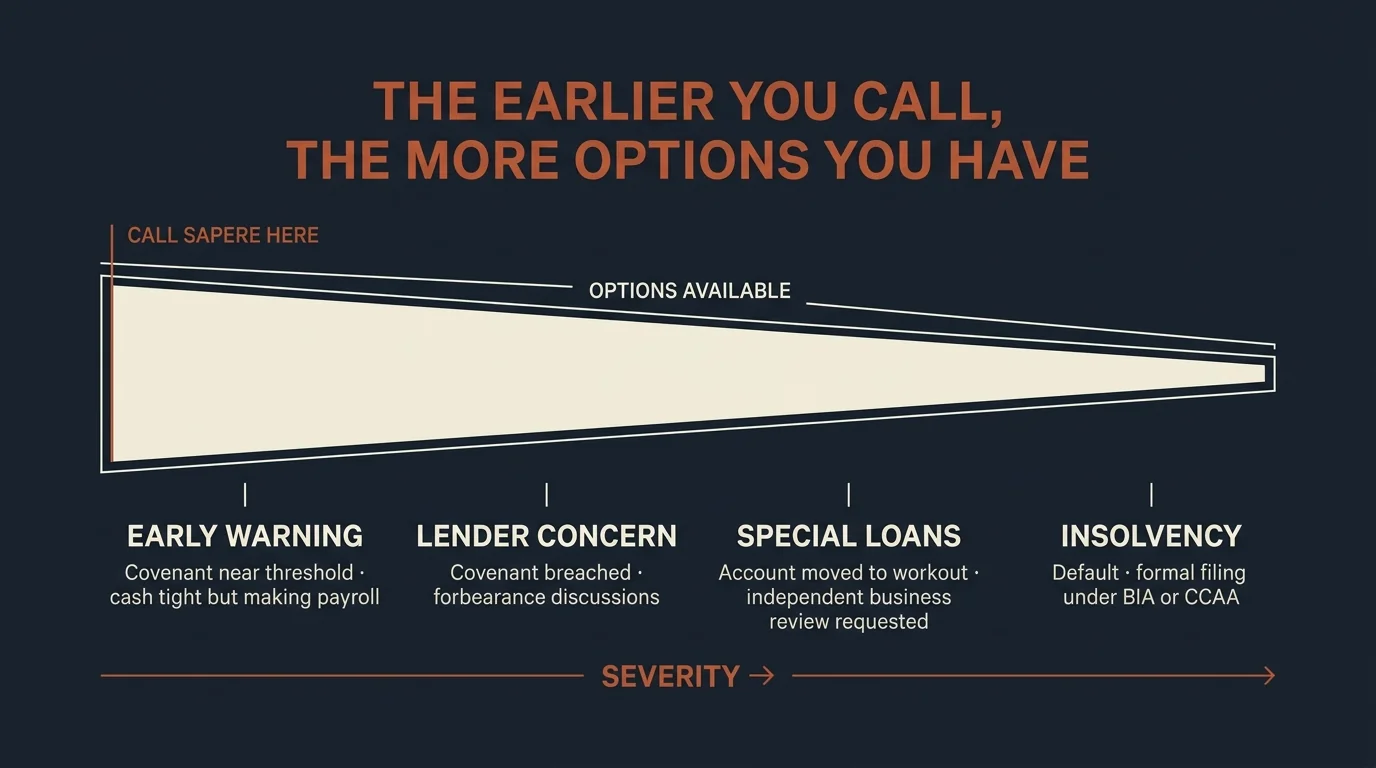
La fenêtre pour un bon dénouement est la plus large tôt. La pratique de restructuration de Sapere est bâtie pour le travail informel qui préserve la valeur et le contrôle avant qu'un processus formel ne devienne inévitable.
Source : Sapere Advisory
Notre approche
Évaluer
Dans les deux premières semaines : une prévision de trésorerie, une vue réaliste de la viabilité et une courte liste des décisions qui comptent.
Stabiliser
Contrôles de trésorerie, communication avec les créanciers et position de maintien auprès du prêteur qui achète du temps à des conditions convenues.
Planifier
Un plan de restructuration et de redressement assorti de jalons, de projections financières et d'une structure de financement que le prêteur peut appuyer.
Livrer
Exécution hebdomadaire du plan, reddition de comptes au prêteur et corrections de trajectoire au fur et à mesure des résultats.
Sortir
Retour à des relations bancaires normales, refinancement ou transaction, l'entreprise étant en position d'aller de l'avant.
Signes qu'il est temps d'appeler
Une clause restrictive a été enfreinte
Ou le sera à la prochaine date de test.
La banque a transféré le compte
Vers un groupe de prêts spéciaux ou de recouvrement, ou a demandé une revue indépendante de l'entreprise.
Les remises à l'ARC ou les paiements aux fournisseurs sont reportés
Pour assurer la paie ou le loyer.
La marge d'exploitation est entièrement tirée
Et les comptes clients ne tournent pas.
Le propriétaire finance l'entreprise personnellement
Par cartes de crédit, marges personnelles ou prêts familiaux.
Questions fréquentes.
Réponses rapides au sujet de restructuration et redressement, selon les règles fiscales et comptables canadiennes en vigueur.
Contacter un conseiller va-t-il alarmer ma banque?
Êtes-vous un syndic autorisé en insolvabilité?
À quelle vitesse pouvez-vous commencer?
Prenez les devants
Une conversation confidentielle maintenant peut ouvrir des options qui se referment rapidement si on les laisse trop longtemps.
Services-conseils connexes
Tous les services-conseilsConseil en financement
Prêts à terme, marges d'exploitation, financement d'équipement et d'immeubles, programmes du PFPEC et de la BDC, capital d'acquisition et de croissance. Nous préparons le dossier de crédit, dirigeons un processus concurrentiel auprès des prêteurs et négocions les conditions, uniquement du côté de l'emprunteur.
Fonds de roulement et liquidités
Prévision de trésorerie glissante sur 13 semaines, discipline des comptes clients, des stocks et des comptes fournisseurs, et les changements opérationnels qui libèrent la trésorerie déjà présente dans votre entreprise.
Services de chef des finances
Leadership financier sénior en impartition : reddition de comptes mensuelle, budgétisation, reddition de comptes au prêteur et analyses pour le conseil, sans embauche à temps plein.
Comment nous aidons
Stabilisation rapide de la trésorerie
Une prévision de trésorerie sur 13 semaines en quelques jours, des mesures immédiates de préservation de la trésorerie et une rencontre hebdomadaire disciplinée sur la trésorerie.
Soutien à la revue indépendante de l'entreprise
Lorsque le prêteur demande une revue indépendante ou transfère le dossier aux prêts spéciaux, nous préparons l'entreprise, pilotons le flux d'information et présentons la thèse de redressement.
Négociation avec le prêteur et sur les clauses restrictives
Dérogations et réinitialisations de clauses, ententes de tolérance, périodes d'intérêt seulement, prolongations d'amortissement et moratoires négociés avec un plan crédible à l'appui.
Refinancement hors d'une facilité en difficulté
Remplacer un prêteur qui souhaite sortir par un prêteur qui souhaite prêter, incluant les options de financement sur actifs, de crédit privé et de prêts appuyés par le gouvernement.
Négociation avec les créanciers et les fournisseurs
Ententes de paiement informelles, plans de paiement avec l'ARC et conditions fournisseurs qui maintiennent l'entreprise en activité.
Plan de redressement opérationnel
Récupération de marge, restructuration des coûts, prix, rationalisation des produits et de la clientèle, et les changements de direction requis pour l'exécuter.
Options pour le propriétaire et les actionnaires
Injections de capital, rachats de partenaires, vente de divisions ou vente ordonnée de l'entreprise lorsque c'est la meilleure voie vers la valeur.
Coordination d'un processus formel
Lorsqu'une proposition en vertu de la Loi sur la faillite et l'insolvabilité ou un dépôt sous la LACC est requis, nous travaillons aux côtés du syndic et des conseillers juridiques pour protéger l'entreprise et ses propriétaires.