Recevoir un refus de prêt de votre banque canadienne a l'air personnel. Ce ne l'est pas. Les décisions de crédit bancaire sont des décisions de souscription, et les décisions de souscription sortent d'une liste de vérification qui en dit long sur le dossier et très peu sur la qualité de votre entreprise.
Chaque année, des milliers d'entreprises canadiennes à propriétaire-dirigeant reçoivent des refus de prêt commercial des banques de l'annexe I. La plupart de ces refus sont récupérables. Certains sont récupérables à la même banque avec un dossier différent. La plupart sont récupérables chez un autre prêteur qui fait ce dont votre dossier a réellement besoin.
Ce texte parcourt ce qu'un refus veut vraiment dire, les quatre raisons pour lesquelles les banques disent non classées par fréquence, les trois gestes à faire dans la semaine suivant le refus, et quand il vaut la peine d'appeler un conseiller en capital.
Ce qu'un refus veut vraiment dire
Dans une banque de l'annexe I, une décision de crédit commercial commence avec un directeur des comptes qui rassemble votre dossier, passe à l'adjudication de crédit (aussi appelée Risque de crédit), et se termine par une approbation ou un refus documenté. L'adjudicateur n'est pas la personne que vous avez rencontrée. Il regarde la paperasse.
Quand le dossier est refusé, une de quatre choses s'est produite :
1. La paperasse n'a pas répondu aux questions que l'adjudicateur posait.
2. La paperasse y a répondu, mais les règles de souscription de la banque ont dit non.
3. Votre dossier n'était pas adapté au programme de cette banque.
4. Quelque chose de structurel sur l'entreprise (concentration, passifs éventuels, risque sectoriel) a déclenché une règle d'arrêt automatique.
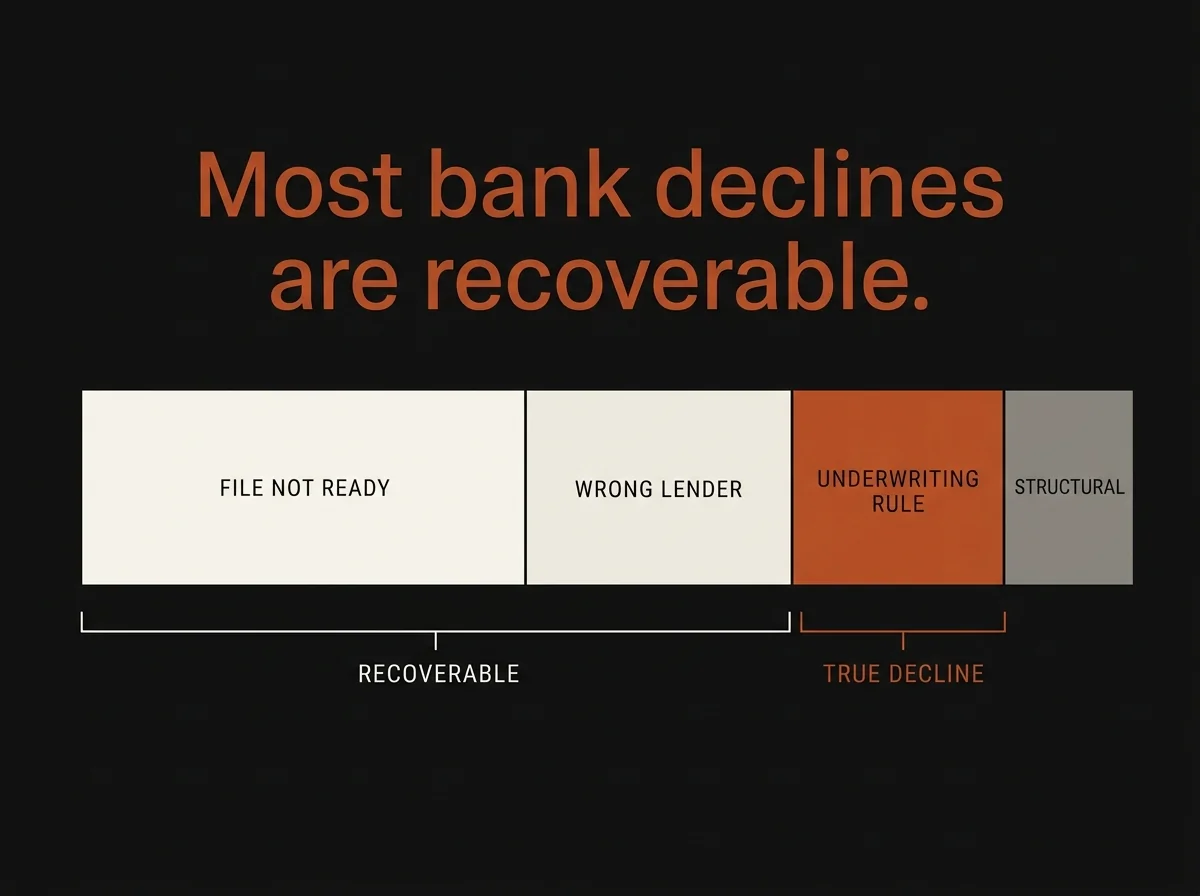
Seule la catégorie 2 est un vrai résultat « votre entreprise n'est pas admissible ». Les catégories 1, 3 et 4 sont toutes récupérables, et elles représentent la majorité des refus dans le marché des entreprises à propriétaire-dirigeant.
Les quatre raisons pour lesquelles les banques refusent des prêts commerciaux
1. Le dossier n'était pas prêt
La raison la plus courante. Le dossier de crédit n'a pas répondu aux questions que l'adjudicateur allait poser.
Une soumission de crédit bien préparée pour un prêt commercial canadien a besoin de :
- 01Deux à trois années d'états financiers préparés par un comptable (compilations ou examens, base NCECF)
- 02États financiers intérimaires à jour
- 03Prévision sur trois ans avec compte de résultat, bilan et flux de trésorerie liés et conciliés
- 04Ratio de couverture du service de la dette (DSCR) calculé à 1,25x ou mieux sur BAIIA normalisé
- 05Utilisation détaillée des fonds (ce que l'argent achète, ligne par ligne)
- 06Barème des garanties avec évaluations récentes
- 07États de valeur nette personnelle des dirigeants
- 08Diagramme de structure corporative s'il y a des entités liées
- 09Résumé des créances et dettes vieillies
Manquez-en un et l'adjudicateur doit soit revenir chercher plus d'information (retarde la décision, affaiblit le dossier) soit prendre une décision sur des données incomplètes (habituellement un refus).
Comment savoir si c'était votre raison. Le directeur des comptes mentionne « le dossier n'était pas tout à fait là » ou « il y avait des choses avec lesquelles nous n'arrivions pas à être à l'aise ». Traduction : vous ne leur avez pas donné assez pour qu'ils disent oui.
2. Les règles de souscription de la banque ont dit non
Chaque banque de l'annexe I a des règles de politique de crédit interne qui sont fermes. Les plus courantes qui piègent les entreprises à propriétaire-dirigeant :
- 01DSCR sous 1,25x sur les bénéfices normalisés. C'est le ratio de référence. La plupart des prêteurs commerciaux canadiens n'approuveront pas une facilité où la couverture projetée du service de la dette se situe sous 1,25x, même si toutes les autres lignes du dossier sont solides.
- 02Dette financée totale au-dessus du plafond de levier de la banque pour votre industrie. Pour la plupart des entreprises à propriétaire-dirigeant, cela se situe entre 2,5x et 4x le BAIIA selon le secteur. Les restaurants et systèmes de franchises plafonnent typiquement plus bas; les services professionnels peuvent monter plus haut.
- 03Risque de concentration au-dessus du seuil de la banque. Si un seul client représente plus de 30 à 40 pour cent des revenus, ou si un seul fournisseur est critique aux opérations, la plupart des banques déclenchent un examen additionnel ou refusent.
- 04Couverture de garantie insuffisante. Pour les facilités garanties par des actifs, les banques veulent un ratio prêt-valeur dans la fourchette de 65 à 80 pour cent selon la classe d'actifs. L'immobilier commercial peut monter plus haut; les créances et l'inventaire plus bas.
- 05Capitaux propres insuffisants du propriétaire dans la transaction. Pour les acquisitions et grands projets de capital, les banques veulent typiquement que les propriétaires financent 20 à 30 pour cent du prix d'achat ou du coût de projet en capitaux propres. Moins que cela et le dossier a du mal.
Comment savoir si c'était votre raison. La lettre ou la conversation cite un ratio précis ou une politique précise. Si vous entendez « nous n'arrivions pas à être à l'aise avec la couverture » ou « notre capacité de levier pour ce type d'entreprise est... », vous êtes dans cette catégorie.
3. Mauvais prêteur pour votre dossier
C'est la catégorie la plus souvent manquée. Le dossier était correct. La banque n'était pas la bonne pour lui.
Les banques de l'annexe I ont chacune de l'appétit dans des secteurs, tailles de transaction et structures précises. Certaines misent sur les services professionnels et la technologie. Certaines misent sur l'immobilier commercial et le prêt adossé à des actifs. Certaines évitent entièrement les restaurants et l'hôtellerie; d'autres y concurrencent agressivement.
Au-delà des banques de l'annexe I, le marché canadien du prêt commercial est plus large que la plupart des propriétaires le réalisent :
- 01BDC (Banque de développement du Canada) fait des transactions qu'une banque à charte ne touchera pas : entreprises en phase de croissance, capital d'expansion, amortissements plus longs, dette subordonnée.
- 02EDC (Exportation et développement Canada) prend des dossiers avec une composante d'exportation que les banques à charte refusent.
- 03PFPEC (Programme de financement des petites entreprises du Canada) souscrit des prêts avec garantie gouvernementale jusqu'à 1,15 million $ pour équipement, améliorations locatives, biens immobiliers, et plus récemment fonds de roulement et actifs incorporels. Les prêteurs participants peuvent approuver des demandes PFPEC qui échoueraient comme prêts commerciaux conventionnels.
- 04Financement agricole Canada fait les dossiers agricoles qu'aucune banque à charte ne touchera.
- 05Caisses populaires ont des programmes locaux de prêt commercial, souvent plus flexibles sur la structure que les banques de l'annexe I.
- 06Sociétés de financement d'équipement font des transactions que les banques refusent parce que l'actif seul, pas l'emprunteur, soutient la transaction.
- 07Fonds de crédit privés font des structures non standard, des échéanciers plus rapides, à des taux plus élevés.
Comment savoir si c'était votre raison. Le raisonnement du refus ne cite pas un problème précis de couverture ou de levier. Vous entendez « ce dossier n'est juste pas ce qu'on fait » ou « on n'est pas le bon partenaire pour cette transaction ».
4. Arrêt automatique structurel ou propre au secteur
Le moins courant mais le plus difficile à contourner. Quelque chose dans l'entreprise déclenche une politique bancaire qui dit non automatiquement :
- 01Le cannabis, le divertissement pour adultes, les armes à feu, les cryptomonnaies et quelques autres secteurs sont sur les listes d'exclusion de nombreuses banques.
- 02Les entreprises avec actions de recouvrement actives de l'ARC ou arrérages non résolus de CSPAAT ou d'indemnisation des travailleurs provinciale ne peuvent pas être souscrites tant que les arrérages ne sont pas acquittés.
- 03Les problèmes de crédit personnel des cautions (faillites récentes, propositions de consommation actives) stoppent le dossier aux banques de l'annexe I.
- 04Les passifs éventuels de transactions antérieures (compléments de prix non résolus, cautionnements personnels sur d'autres dossiers) comptent contre la capacité d'endettement totale.
Comment savoir si c'était votre raison. Le refus est sans ambiguïté. Un problème précis est nommé et la banque est claire qu'elle ne procédera pas.
Quel pourcentage de refus tombe dans chaque catégorie
Dans l'espace à propriétaire-dirigeant et moyennes entreprises, selon le modèle que nous voyons :
- 01Catégorie 1 (dossier pas prêt) : environ 40 à 50 pour cent des refus
- 02Catégorie 2 (vraie préoccupation de souscription) : 20 à 25 pour cent
- 03Catégorie 3 (mauvais prêteur pour le dossier) : 20 à 30 pour cent
- 04Catégorie 4 (arrêt automatique structurel) : 5 à 10 pour cent
L'implication stratégique : 60 à 80 pour cent des refus de prêt commercial canadien sont récupérables à la même banque ou chez un autre prêteur avec le bon dossier. C'est un chiffre très différent de ce que la plupart des propriétaires présument après leur premier refus.
Les trois gestes après un refus
Geste 1 : Obtenir la vraie raison
La plupart des refus arrivent avec une explication vague. Ce n'est pas un accident. Le personnel de crédit bancaire est entraîné à être non spécifique sur la règle de politique exacte qui a tué le dossier, en partie pour des raisons juridiques et en partie parce que donner des précisions a l'air de négocier.
Vous avez droit à plus de clarté que ce qui est donné par défaut. Demandez précisément :
- 01Était-ce un enjeu de couverture ? Quel DSCR avez-vous calculé ?
- 02Était-ce un enjeu de levier ? Quel multiple de BAIIA a déclenché le refus ?
- 03Était-ce une inadéquation de programme ? Lequel de vos programmes de crédit a été évalué pour le dossier ?
- 04Y avait-il une exception de politique précise que le dossier ne pouvait pas franchir ?
Le directeur des comptes peut ne pas répondre pleinement aux quatre, mais le modèle de ce qu'il dira et ne dira pas vous dit laquelle des quatre catégories ci-dessus s'applique. Si vous ne pouvez pas obtenir de réponse précise, demandez le résumé de crédit qui est allé à l'adjudication. Toutes les banques ne le partageront pas, mais la demande elle-même fait parfois émerger plus de détails.
Geste 2 : Ne pas réappliquer à la même banque sans un dossier matériellement différent
Le plus gros geste gaspillé après un refus est de retourner à la même banque trois semaines plus tard avec le même dossier en espérant un adjudicateur différent. Les systèmes de crédit bancaires signalent les réapplications. Une réapplication sans changement matériel au dossier, à l'entreprise ou à la demande revient refusée plus vite que la première application, et vous avez maintenant deux refus au dossier au lieu d'un.
Si vous voulez essayer la même banque de nouveau, le dossier doit être matériellement différent :
- 01Nouveaux états financiers montrant une couverture améliorée
- 02Structure différente (amortissement plus court, capitaux propres additionnels du propriétaire, plus de garanties)
- 03Programme différent (PFPEC au lieu de dette à terme conventionnelle)
- 04Utilisation des fonds différente
Autrement, le bon geste est un prêteur différent.
Geste 3 : Jumeler le dossier au bon prêteur
Si le geste 1 a révélé une inadéquation de programme (catégorie 3 ci-dessus), le geste de récupération est simple : identifiez les prêteurs dont les programmes de crédit correspondent à votre dossier et approchez-les.
Quelques tendances courantes :
- 01Un dossier d'améliorations locatives de restaurant refusé comme dette conventionnelle est souvent approuvé comme PFPEC par une caisse populaire participante.
- 02Une entreprise technologique en phase de croissance avec une couverture historique faible mais de solides projections à venir trouve souvent la BDC avant de trouver une banque à charte.
- 03Une société de détention immobilière refusée sur la couverture de trésorerie est souvent approuvée par un prêteur commercial alternatif qui souscrit principalement sur le ratio prêt-valeur plutôt que sur le DSCR.
- 04Une exploitation agricole refusée par une banque à charte trouve presque toujours Financement agricole Canada.
- 05L'acquisition d'une entreprise d'exploitation nécessite souvent un empilement : dette principale d'une banque, PFPEC pour les composantes admissibles, billet de solde de prix de vente pour combler l'écart, plus les capitaux propres du propriétaire. Aucun prêteur unique ne fait tout.
Le travail ici est de connaître le paysage des prêteurs canadiens assez bien pour choisir le bon à la première nouvelle approche et pour structurer la demande qu'elle corresponde à leur appétit.
Quand appeler un conseiller en capital
La plupart des refus sont récupérables sans aide professionnelle. Un dossier qui n'était pas prêt peut être préparé correctement. Un dossier qui a frappé le mauvais prêteur peut être réapproché au bon.
Les refus qui justifient d'appeler un conseiller du côté de l'emprunteur :
- 01Plusieurs refus déjà au dossier. Chaque refus additionnel affaiblit le dossier pour le prochain prêteur. Bien préparer le dossier avant la prochaine soumission compte davantage à chaque fois.
- 02Pression temporelle. Si le financement doit clôturer dans une fenêtre précise (date de clôture d'acquisition, montée saisonnière du fonds de roulement, échéance d'un fournisseur) et que vous êtes déjà à mi-chemin d'un échéancier compressé, l'aide professionnelle compresse les étapes restantes.
- 03Taille de facilité au-dessus de ce que votre comptable ou teneur de livres peut emballer. En gros, les soumissions de crédit commercial au-dessus de 1 million $ bénéficient d'un conseiller en capital qui bâtit des dossiers que les comités de crédit approuvent. Au-dessus de 5 millions $, c'est près d'essentiel.
- 04La structure de financement est non standard. Le financement d'acquisition, les empilements multi-prêteurs, les rachats de partenaires et les facilités transfrontalières impliquent tous un travail de structure qu'un comptable généraliste n'est pas bâti pour gérer.
- 05Vous êtes déjà au sommet de la capacité de levier de votre banque. Ajouter une autre facilité de la même banque ne fonctionnera pas. Un conseiller en capital sait quels prêteurs alternatifs prennent des dossiers qui atteignent les plafonds de levier conventionnels.
Un conseiller en capital du côté de l'emprunteur prépare le dossier de crédit, jumelle le dossier aux prêteurs dont les programmes conviennent, mène un processus concurrentiel là où le dossier le soutient, et négocie les lettres d'offre ligne par ligne. Indépendant signifie que le conseiller n'est pas payé par le prêteur, de sorte que sa recommandation sur l'offre à accepter n'est pas compromise par des honoraires de placement.
Ce que Sapere Advisory fait avec un dossier refusé
Le service phare de Sapere Advisory est [conseil en capital](/fr/advisory/capital-advisory) : organiser et négocier le financement d'entreprise à travers tout le paysage des prêteurs canadiens. Nos clients sont typiquement des entreprises à propriétaire-dirigeant et de taille moyenne avec 2 M$ à 100 M$ de revenus et des besoins de financement de 250 000 $ à 25 M$.
Quand un client vient nous voir après un refus, le mandat ressemble habituellement à ceci :
1. Diagnostic de capital. En quelques jours de l'engagement, une lecture claire de combien de capital l'entreprise peut porter, quel type de structure convient, quels prêteurs sont la bonne liste restreinte et à peu près quelles conditions attendre. Livré avant que tout prêteur ne soit approché.
2. Reconstruction du modèle financier. Une prévision à trois ans et à trois états financiers aux standards de souscription canadiens, testée au seuil DSCR de 1,25x que la plupart des prêteurs appliquent, avec hypothèses documentées et scénarios de baisse.
3. Reconstruction du dossier de crédit. Un dossier prêt à soumettre dans le format que les comités de crédit approuvent réellement, pas le format qu'un teneur de livres produit.
4. Sélection et approche des prêteurs. Prêteurs présélectionnés dont les programmes correspondent au dossier, approchés en votre nom, avec pression concurrentielle là où le dossier la soutient.
5. Négociation des lettres d'offre. Offres comparées sur une base équivalente. Tarification, honoraires, garanties, cautionnements, clauses restrictives, reddition de comptes et modalités de remboursement anticipé négociés ligne par ligne.
Le refus lui-même n'est souvent que la plus petite partie de l'histoire. Ce qui compte est ce qui se passe dans les six à dix semaines qui suivent.
Pour commencer
Si votre banque a récemment refusé une facilité et que vous voulez une lecture franche sur pourquoi le dossier a été refusé et ce qui le ferait avancer, la conversation initiale est simple. Réservez un diagnostic de capital par la page [conseil en capital](/fr/advisory/capital-advisory), ou commencez par un [aperçu des services-conseils](/fr/advisory) si vous voulez voir la liste complète des services avant tout cadrage.